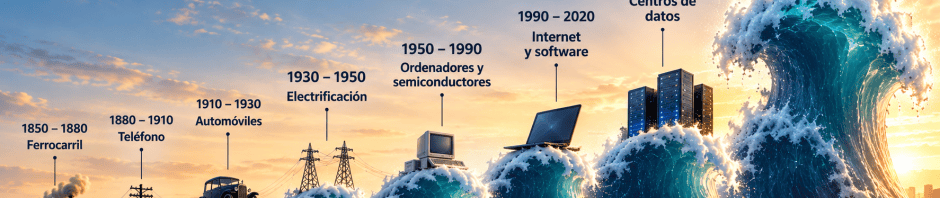
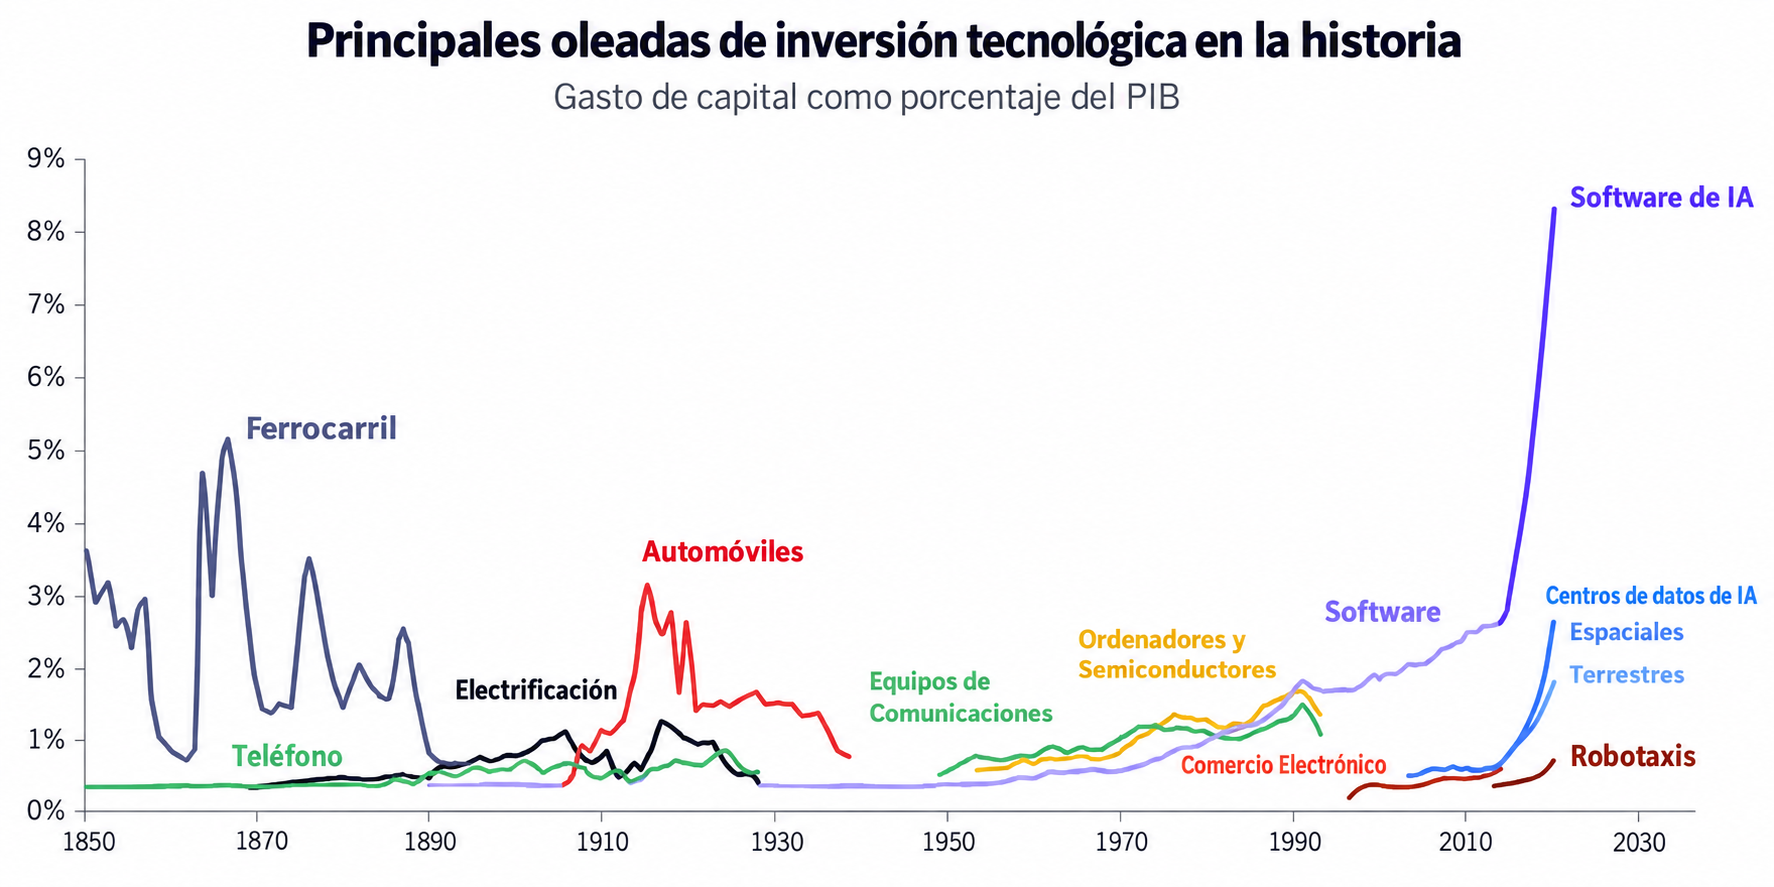
Vi este bosque de líneas de colores hace ya un tiempo; como a finales de año. Pero me apareció de nuevo hace poco en dos grupos de WhatsApp y reenviado por gente que sabe de esto. Un gráfico. Inversión en capital como porcentaje del PIB. Ciento sesenta años de historia metidos en una imagen. Ferrocarriles en 1880. Electricidad a principios de siglo. Automóvil en la entrada de los locos años 20. Software en los 80. Y al final, a la derecha, una línea violeta que no sube: se dispara. Vertical. El gasto global en software de IA rumbo al 9% del PIB. La mayor ola de inversión de la historia, dice el titular.
Es un gráfico, como dicen ahora, aesthetic. Cuenta una historia perfecta: una sucesión ordenada de olas tecnológicas que se suceden hacia un futuro inevitable y, curiosamente, predecible. El problema de esas historias perfectas ya lo concluyó Taleb: nos las creemos porque son perfectas. Es ese sesgo que tenemos al revisar el pasado: construimos historia lineales de causa y efecto, donde a menudo solo hubo el azar. El «connecting the dots» –ese discurso viral de Steve Jobs en el que, al final del camino, te descubres heredero de un destino escrito para ti, donde parece que nada pasó porque sí– es la versión pop de esa misma fantasía: ver a la providencia donde solo hubo el lanzamiento de unos dados. Eso no quiere decir que el gráfico sea falso. Solo que es demasiado bonito para ser toda la verdad.
Además, a este gráfico le falta una línea. O una ola. O una corriente submarina. Pero si es inversión, es la más cara de todas. Curiosamente, una en la que llevo treinta años haciendo surf.
La línea que falta es la energía.
Leer la letra pequeña y, luego, los incentivos
Ese carísimo software de IA no va a correr sobre una historia bonita. Correrá sobre electricidad. Los data centers que sostienen la línea violeta no se alimentan de entusiasmo inversor: se alimentan de megavatios-hora, que antes han de ser megavatios físicos de subestaciones, y de generación firme, que alguien tendrá que construir antes de que el primer modelo IA te cambie una respuesta por tus tokens. Nada de eso está en el gráfico. Y no sé si es un olvido. La capa digital hoy da titulares; la capa física no la tenemos muy presente porque no tiene mucho secreto y, más bien, son problemas. Peanuts. Pero está. Y es que la energía es siempre la letra pequeña: nadie se acuerda de ella hasta que algo sale mal.
El gráfico de ARK no es un gráfico de un banco central ni de una oficina de estadística. Es la página siete del informe anual de oportunidades de inversión de ARK, la gestora de fondos de Cathie Wood. El documento «Big Ideas 2026» existe, por concepción, para venderte exactamente lo que el gráfico te hace sentir. Pero tiene un pequeño mensaje en el pie: casi todo lo dramático es proyección, no dato. Fíjense. Las líneas históricas son inversión real registrada; la vertical de IA todavía no ha pasado. Es un pronóstico dibujado sobre el mismo eje que ciento sesenta años de hechos, y eso no se diferencia mucho. Y ese pie pequeñito dice otra cosa: el gráfico cambia de unidad a mitad de camino. Lo histórico se mide en porcentaje del PIB de Estados Unidos; los data centers, en porcentaje del PIB global. No es el mismo eje. Es querer comparar dos cosas distintas solo porque las hemos pintado del mismo color.
Nada de esto invalida el gráfico. Lo redimensiona. No es lo mismo.
Porque esos detalles acaban aumentando la demanda de inversión para el «Software IA», pero eso es solo el relato buscado. Lo realmente incomodo es –otra vez– acordarse de Taleb: no discutas el relato, solo mira quién se la juega. Quién pone el skin in the game. En otras palabras ¿quién gana si te crees que se necesitan esas enormes inversiones para la IA?
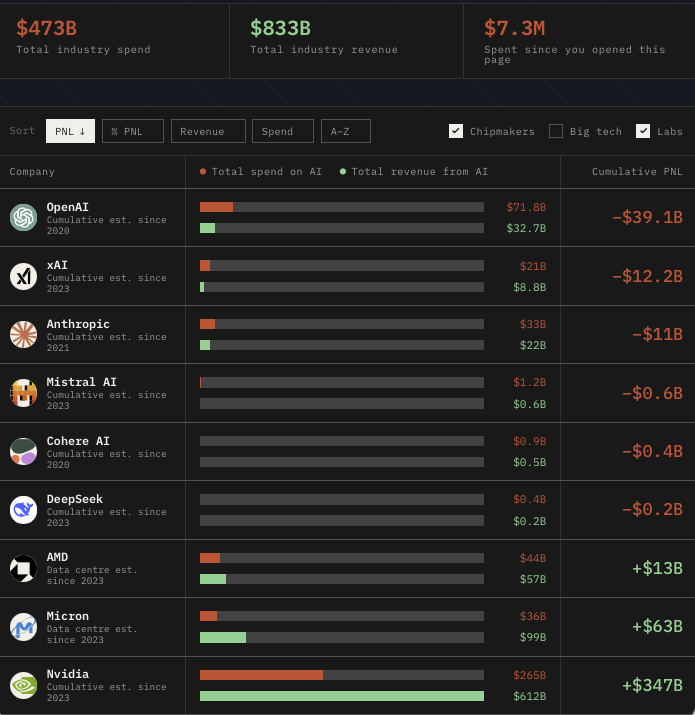
Fuente: sitio web «is AI profitable yet?»
2026: el año en que hay que creerse el gráfico
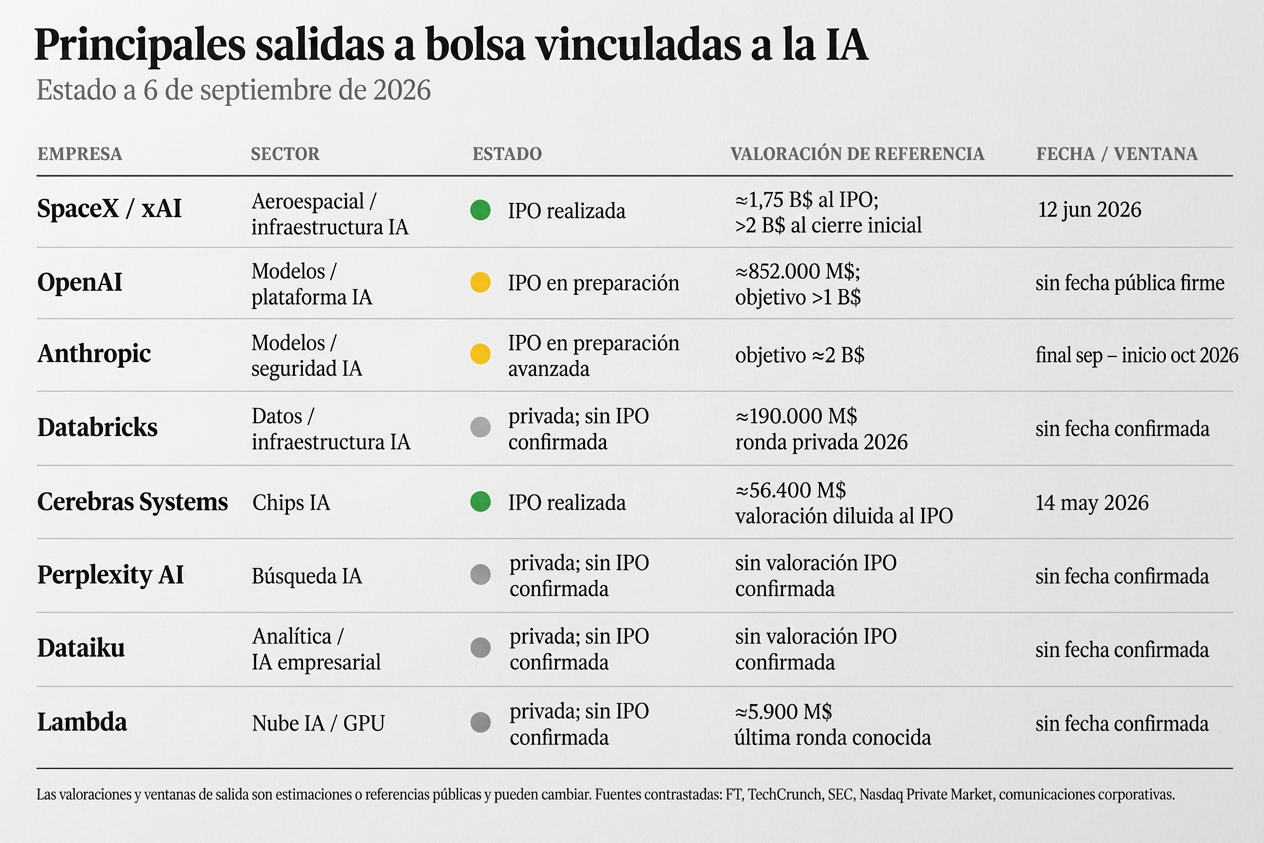
Sin duda, 2026 es el mayor año de captación de capital de la historia del sector del software. SpaceX salió a bolsa en junio en la mayor OPV jamás vista, cerca de 1,8 billones de dólares. Anthropic presentó su folleto rozando el billón; OpenAI apunta a una cifra parecida. Todas las salidas a bolsa de la IA superan los cuatro billones de dólares. Y casi todas esas empresas, al menos hoy, pierden dinero.
Hay un cachondo que tiene esas pérdidas monitorizadas en tiempo real aquí. «Is AI profitable yet?» se pregunta ese sitio web. Un «NO» enorme y en rojo aparece sobre un «Everyone is broke«. Un cachondo, lo dicho. Fijense en las pérdidas acumuladas desde que arrancaron: OpenAI (chatGPT) encara unos treinta y nueve mil millones de dólares. Athropic (Claude) y xAI (Grok) más de once mil millones cada uno. Solo a algunos es va bien. Miren la tabla. Exacto: a los fabricantes de Chips. Bien, o muy bien. Porque ese es el matiz interesante: el software que no es físico necesita correrse en una capa muy física. Los data centers donde viven esos modelos irreales hacen falta en la realidad. Los chips son imprescindibles, cada vez más: la memoria de computación se ha disparado en precio. Apple ha subido en 2026 los precios de sus equipos ya «obsoletos» de 2025. La demanda de IA es real, pero la infraestructura que no sale en los titulares es imprescindible. Y como cualquier infraestructura, exige capital mucho antes de generar un solo dólar. Eso no es un fraude. Es cómo se construye esa capa física. Se entierra dinero durante años antes de que nada sea rentable.
Necesidad y burbuja, además, no se excluyen. El ferrocarril de 1880 hacía falta de verdad pero terminó en el Pánico de 1893, con quiebras en cadena y vías tendidas hacia ninguna parte. El automóvil, la electricidad y la producción en cadena de los locos años 20 fueron un frenesí que acabó en el Crack del 29. Esos dos desastres económicos transformaron la sociedad, en su momento, para mejor. Es decir, fueron las dos cosas, a la vez. De cerca, la ruina. De lejos, el progreso. Depende de si te tocó estar dentro de la burbuja cuando reventó. Se habla de la feria según te va.
El relato del peligro también es un gráfico de barras
Justo cuando estas empresas van a salir a bolsa, nos piden que frenemos. Que la IA es peligrosa, que hay que ir más despacio, que vayamos todos juntos y –esto es lo mas divertido– que nos tutele el estado. Pongan evaluadores independientes con mesa dentro de los IA Labs, háganos auditorías, llénennos de legislación. El consejero delegado de Anthropic lo propuso por escrito hace unos días; el de OpenAI se sumó en veinticuatro horas. Elon Musk aplaudió con las orejas. Y todo después de que Jacob Coxon, un ex-empleado arrepentido de OpenAI y Anthropic, dimitiera avisando, apocalíptico, de que se corría demasiado y de que, como nos despistemos, vamos a morir todos a manos de un nuevo Skynet.
Y, de nuevo, no olvidemos a Taleb: olvida el relato y fijate en los incentivos. Cui bono, decían los romanos. Un relato del peligro que pide tutela del Estado es, además de eso, un foso: levanta una barrera de entrada que solo los mejor financiados pueden pagar, y coloca a los que ya están dentro en el papel de adultos responsables a los que hay que confiar –y, ya puestos, financiar– nuestro futuro, si es que queremos tener alguno. David Sacks, el asesor de Trump en IA y cryptos, fue especialmente claro en el tema. «Si tienen tanto miedo, paren ustedes mismos. ¿O no son sus modelos?«. Lógica aplastante, pero ¿quién para el primero? El dilema del prisionero dentro de lo que Aidan Gomez, CEO de Cohere, ha llamado el cartel de la IA.
No tengo certezas ni pruebas. Solo reconozco un patrón. Y este está inventado desde hace casi un siglo. Se llama captura del regulador. Lo practicaron antes las aerolíneas, los bancos, los ferrocarriles, las aseguradoras y hasta las centrales nucleares. Se convence al regulador de proteger los intereses de una industria (comerciales, ideológicos o políticos) por el bien común. Por lo general, esa industria no suele ser pequeña ni débil. Lo curioso es verlo ocurrir en directo esta vez por los gigantes de la IA, mientras todavía se está escribiendo el folleto de sus salidas a bolsa.
Los chinos, que no firmaron la carta
Hay una grieta en el plan: los modelos chinos de pesos abiertos (open weights) y licencias más permisivas, como DeepSeek, Qwen, Kimi o GLM. Que una empresa publique los parámetros que su modelo aprendió durante su entrenamiento (sus «pesos«) permite a cualquiera descargarlo, ejecutarlo en sus propios servidores y modificarlo. Nada que ver con las API cerradas de OpenAI, Google, Anthropic y xAI. Y encima con rebajas de precio permanentes, no promociones de tokens gratis por sorpresa. Estos modelos abiertos chinos ya igualan hoy en los benchmarks a los modelos cerrados occidentales, que cuestan entre cinco y treinta veces más. Ya lideran las descargas globales. Cuando un desarrollador en Nairobi, en Buenos Aires o en Barcelona afina «un modelo abierto», debajo suele haber uno chino.
Eso afecta a dos cosas a la vez. A la economía: si la capacidad de frontera (es decir, el modelo más evolucionado) pasa a ser casi gratis y descargable, ¿quién sostiene los setecientos mil millones de capex y la línea violeta al 9% del gráfico de ARK? Y a la coartada: no puedes ganarle en precio a algo que es gratis, pero quizá puedas ganarle por decreto. Prohibir, restringir, poner un cordón sanitario a los modelos abiertos en nombre de la seguridad o, mejor aún, de la supervivencia de la humanidad.
Pongamos números, porque llevo todo el post hablando de energía y todavía no he puesto una sola cifra. La Agencia Internacional de la Energía calcula que los data centers pasarán de consumir unos 485 TWh en 2025 a unos 945 en 2030. Se doblan. Y la parte que mueve la IA crece aún más rápido, del orden de un 30% anual. Eso, por sí solo, no es el apocalipsis: seguirían siendo apenas un 3% de la electricidad mundial, menos de lo que suman los coches eléctricos o los aires acondicionados. El problema no es el volumen. Es la forma.
Un data center no quiere electricidad. Quiere electricidad firme: veinticuatro horas, siete días, sin la cortesía de apagarse cuando no sopla el viento ni luce el sol. Y la potencia firme no la da una renovable sola: la da el gas, la dan las baterías, la da (si acaso) la nuclear o una central de ciclo combinado. Es decir, lo caro, lo lento y lo que necesita permisos. La IA no pide la electricidad barata que ya sabemos hacer; pide la cara que cuesta años montar. Y luego está el cuello de botella más de 2.500 GW de proyectos (renovables, almacenamiento, data centers) esperan hoy en las colas de conexión a la red en el mundo. La misma AIE admite que esos cuellos de botella físicos están frenando los escenarios más agresivos de IA, pese al aluvión de inversión. Traducido: la restricción no es el dinero. Es el hormigón.
Y, mira por dónde, la ironía final es física y no digital. Puedes regular la validez del software, pero no puedes regular la del primer principio de la termodinámica. Los modelos chinos abaratan el cómputo, pero no abaratan la electricidad. Ni las lineas eléctricas. Ni las turbinas de gas o lo aerogeneradores. Una ley puede encerrar a un competidor, pero no suele tramitar una subestación más rápido. Todo este juego ruidoso de la IA corre a la velocidad del capital y del relato. Pero la realidad imprescindible que hay debajo corre a la velocidad del hormigón. Y esa no la mueve ninguna narrativa.
Llevo treinta años en esa línea que falta. Sé lo que cuesta (en tiempo, en permisos, en territorio, en diseño y rediseño de proyectos) poner un megavatio donde antes no había nada. Y sé que la capa digital corre a la velocidad del software y la capa física a la del cemento. No es la misma. Nunca lo fue.
La ola y la espuma
De acuerdo: supongamos que la amenaza apocalíptica de la IA sea real, que todas esas inversiones están justificadas y que esto sea el mayor despliegue legítimo de la historia, energía incluida. La pregunta sigue siendo si la línea que falta se puede construir a la velocidad y al coste que da por supuestos esa asíntota casi vertical del «Software IA», esa ola que, quizás, anuncia un tsumani.
Hay un viejo modelo de olas tecnológicas que es mejor que la curva de ARK. El modelo de las olas tecnológicas de Carlota Perez distingue dos mitades en cada gran oleada: la instalación, cuando el capital financiero irrumpe, infla la burbuja y se pelea por quién se queda lo nuevo; y el despliegue, la edad dorada que llega después (si es que llega) y reparte esa nueva prosperidad. El frenesí no es la revolución: es la espuma de la primera mitad. En otras palabras, que las peleas más ruidosas sean por el capital de la IA, por el relato apocalíptico y por el foso regulatorio que estamos viendo, y no por quién coño instala esa potencia eléctrica, es la señal que seguimos en ella. Si Perez tiene razón, la línea que falta no es un coste que el gráfico olvida. Es la bisagra entre la explosión de la burbuja y la edad dorada.
Ese gráfico colorido va a seguir circulando; el relato del peligro de la IA, también. Ambos cuentan algo cierto, y ambos benefician mucho a quien los cuenta. Pero antes de que se crean esa la última ola, hay que fijarse en, como decía Bastiat, lo que no se ve. Porque ninguna ola lejana te dibuja el tsunami que va a levantar cuando llegue a la costa.
¿Estamos en el frenesí que construye o en la edad dorada que reparte prosperidad a todo hijo de vecino? Esa es la pregunta. Y el mapa que la contesta no es esta gráfica: es uno más viejo y más exigente, al que habrá que volver en el próximo post.